Simples Nacional em 2027: sua empresa deve optar pelo modelo híbrido?
A Reforma Tributária trouxe uma decisão que merece atenção das empresas do Simples Nacional: manter o recolhimento do IBS e da CBS dentro do regime simplificado ou optar pela apuração desses tributos pelo regime regular, no modelo conhecido como “Simples Nacional híbrido”.
Essa escolha pode influenciar a formação de preços, o aproveitamento de créditos tributários, a margem de lucro e a relação com clientes. Por isso, deve ser avaliada com base nos números e nas características de cada negócio.
Como funciona cada opção
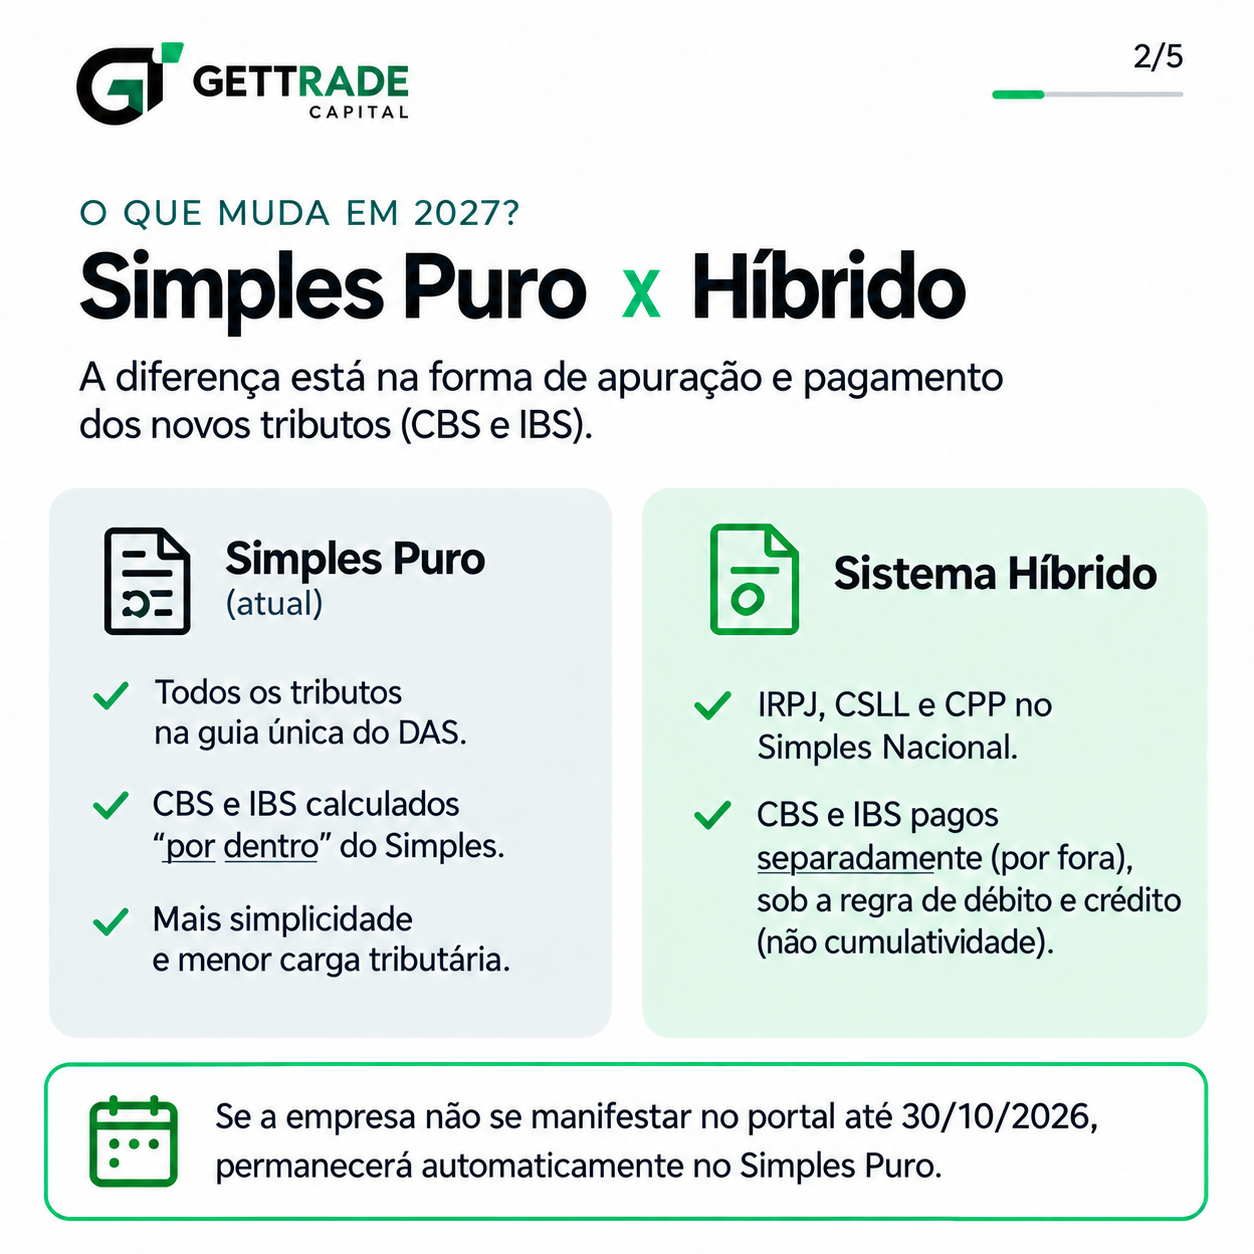
No modelo conhecido como “Simples puro”, o IBS e a CBS permanecem dentro da sistemática do Simples Nacional. A empresa mantém o recolhimento unificado, observadas as regras aplicáveis ao regime.
No modelo híbrido, a empresa continua no Simples Nacional para os demais tributos, mas apura e recolhe IBS e CBS separadamente, seguindo o regime regular desses dois tributos. Portanto, essa opção não significa sair integralmente do Simples Nacional.
A diferença envolve também os créditos. Quando IBS e CBS são recolhidos pelo Simples, a própria empresa não aproveita créditos desses tributos nas suas compras. Já seus clientes sujeitos ao regime regular podem ter direito a créditos limitados ao montante devido pelo fornecedor no Simples.
Ao escolher o regime regular, passam a valer suas regras de apuração e creditamento, com os requisitos e as restrições previstos na legislação.
Quando o modelo híbrido merece atenção?
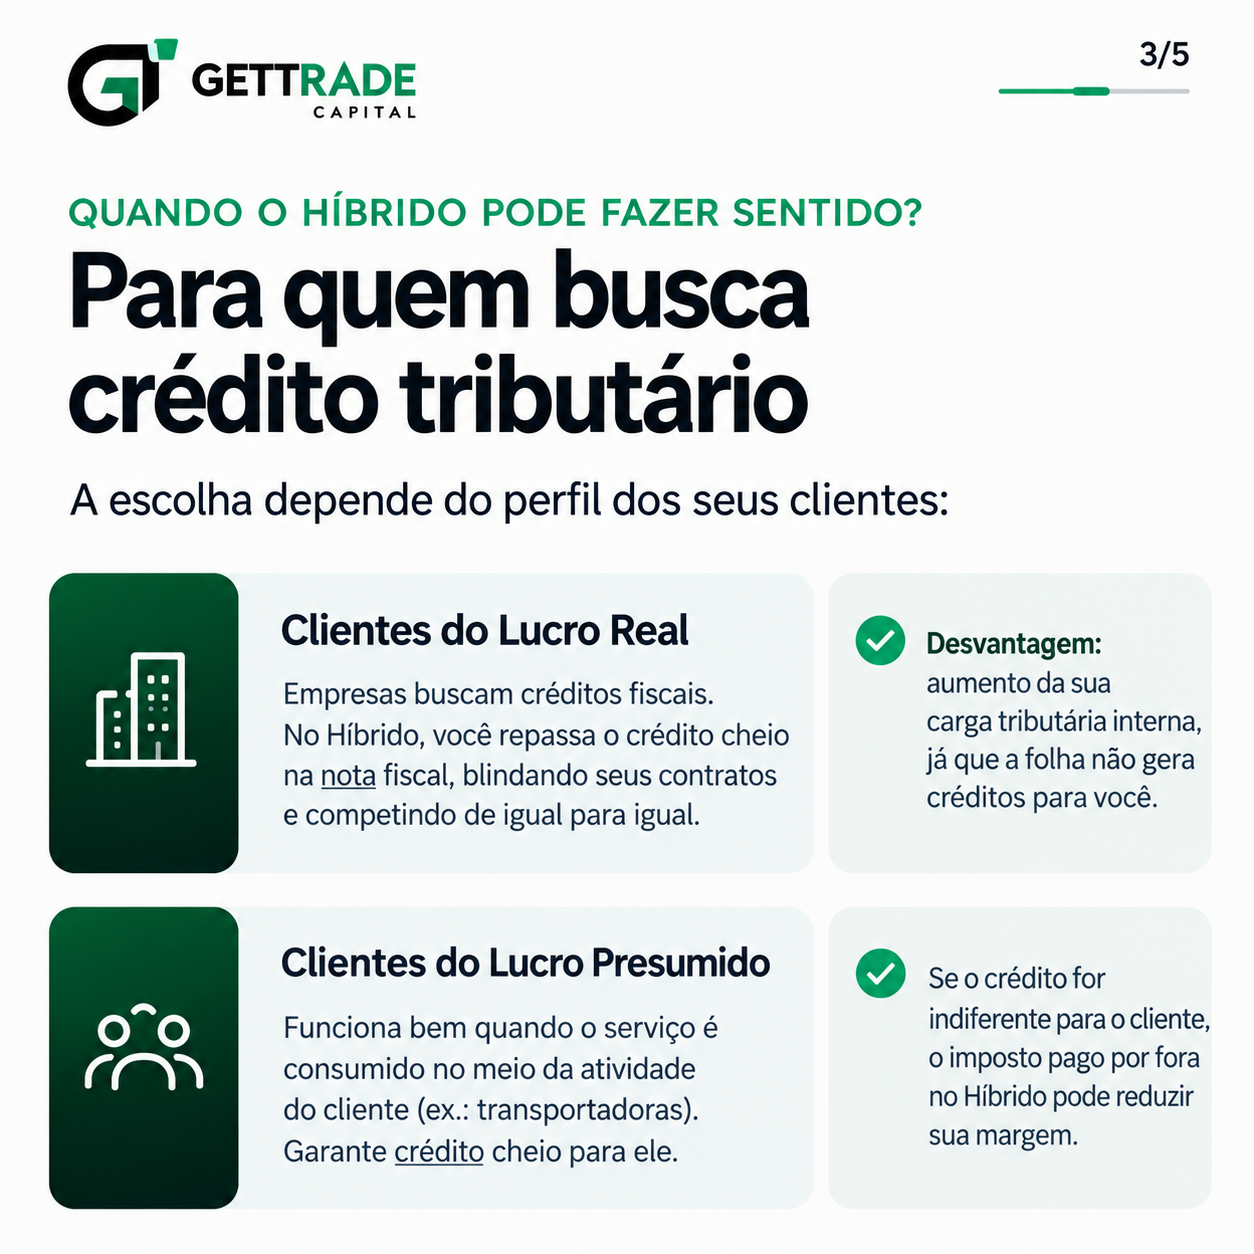
Se a empresa atende clientes que aproveitam créditos de IBS e CBS, o tratamento tributário das vendas pode ganhar peso nas negociações. Nesses casos, vale simular como cada alternativa afeta o custo para o comprador e a margem de quem vende.
Também é necessário avaliar as compras e despesas da própria empresa: quais operações geram créditos, quais valores podem ser aproveitados e quanto isso representa diante dos tributos incidentes sobre as vendas.
Ter clientes no Lucro Real ou no Lucro Presumido, por si só, não encerra essa análise. O ponto central é entender o enquadramento e o direito ao crédito de IBS e CBS em cada operação.
E quando permanecer no modelo unificado pode fazer sentido?
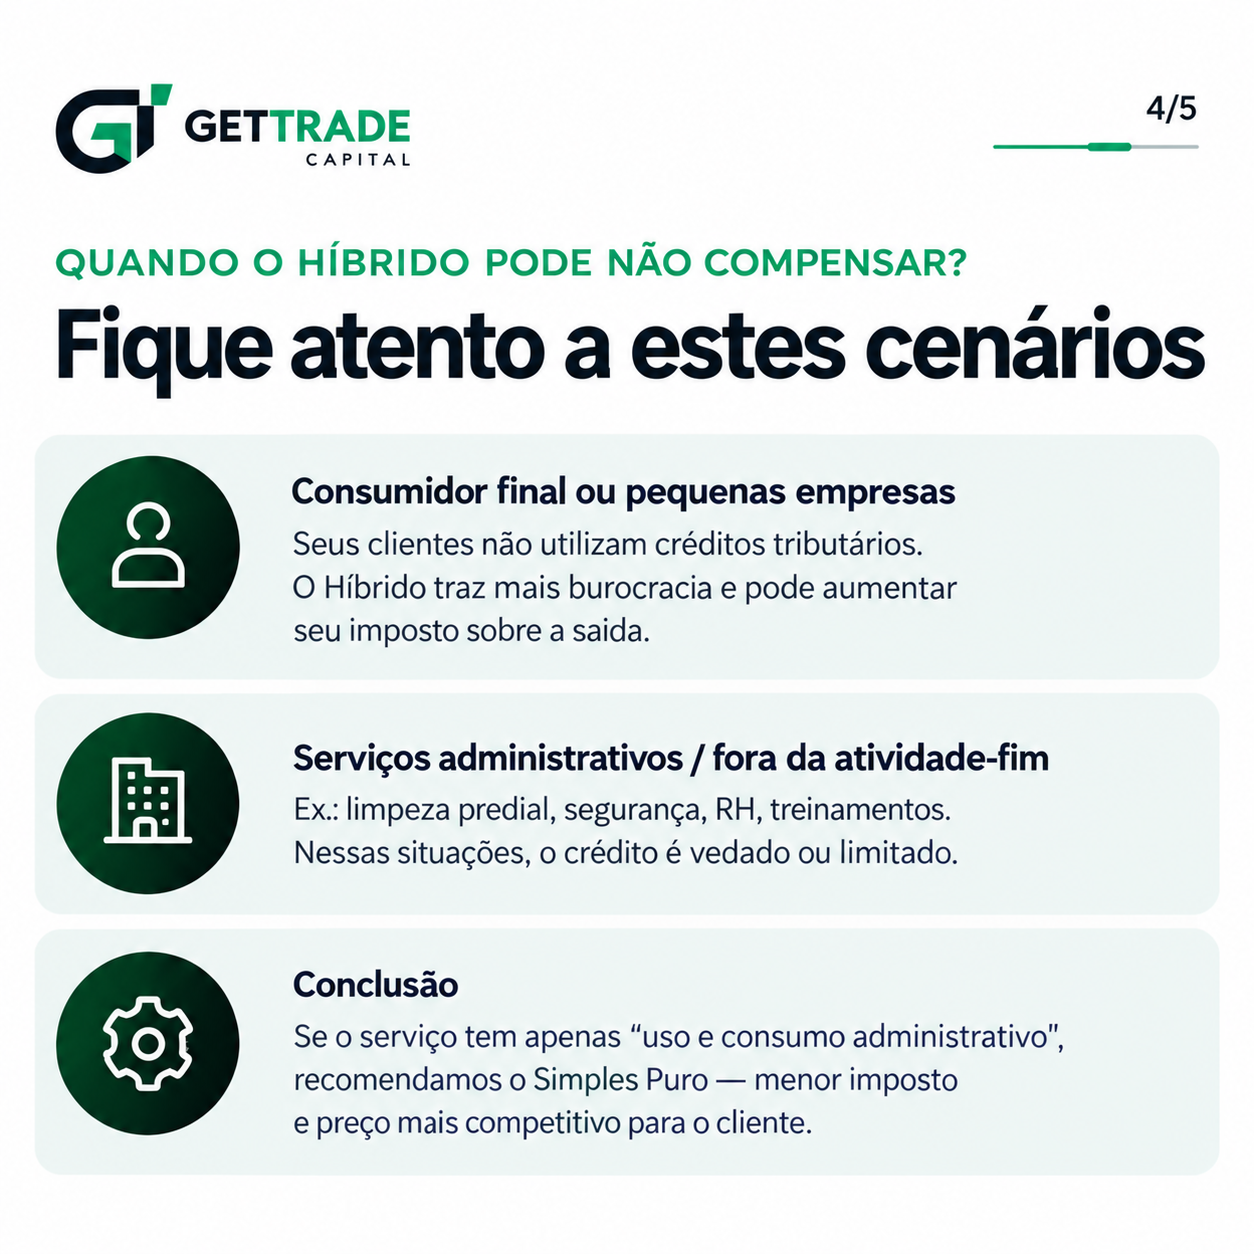
Para negócios que atendem principalmente consumidores finais, a possibilidade de crédito costuma ter menor influência na decisão de compra. Nessa situação, preço final, margem e simplicidade operacional merecem atenção especial.
Ainda assim, nenhum dos modelos garante automaticamente uma carga tributária menor. A conclusão depende da atividade, do faturamento, da estrutura de custos e das regras aplicáveis à empresa.
O que analisar antes de decidir
Uma avaliação consistente deve considerar:
- O perfil dos clientes e a relevância dos créditos nas negociações.
- As compras e despesas que podem gerar créditos.
- A carga tributária estimada em cada alternativa.
- Os efeitos sobre preços, margem e fluxo de caixa.
- A estrutura necessária para cumprir as obrigações fiscais.
O ideal é realizar essa comparação com o contador, utilizando dados reais do negócio.
Qual é o prazo para a opção?
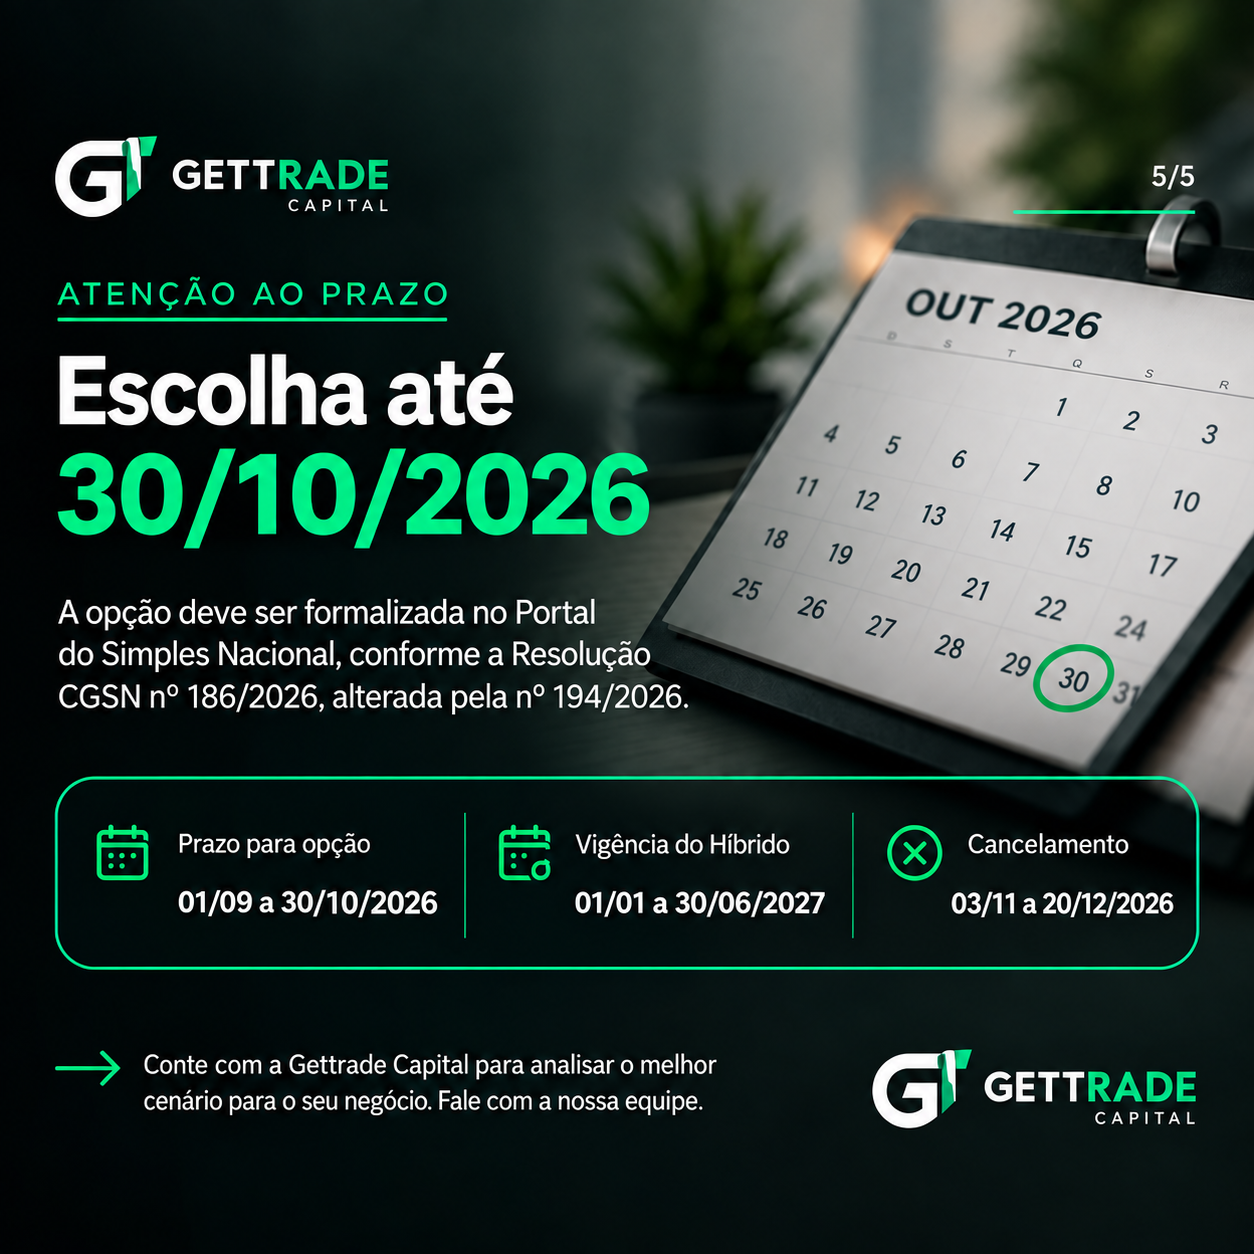
O prazo para optar pelo regime regular do IBS e da CBS, com efeitos de janeiro a junho de 2027, foi prorrogado para 30 de outubro de 2026.
A solicitação deve ser feita pelo Portal do Simples Nacional. O período previsto para cancelamento da opção é de 3 de novembro a 20 de dezembro de 2026. Essas datas foram atualizadas pela Resolução CGSN nº 194/2026.
Prepare sua empresa para essa decisão
O prazo adicional é uma oportunidade para revisar projeções e entender os impactos da Reforma Tributária sobre o negócio.
Antes de escolher, avalie os cenários e alinhe a decisão ao planejamento financeiro e comercial da sua empresa.
Quer entender os possíveis impactos no seu negócio? Entre em contato com a GETTRADE Capital e converse com nossa equipe.